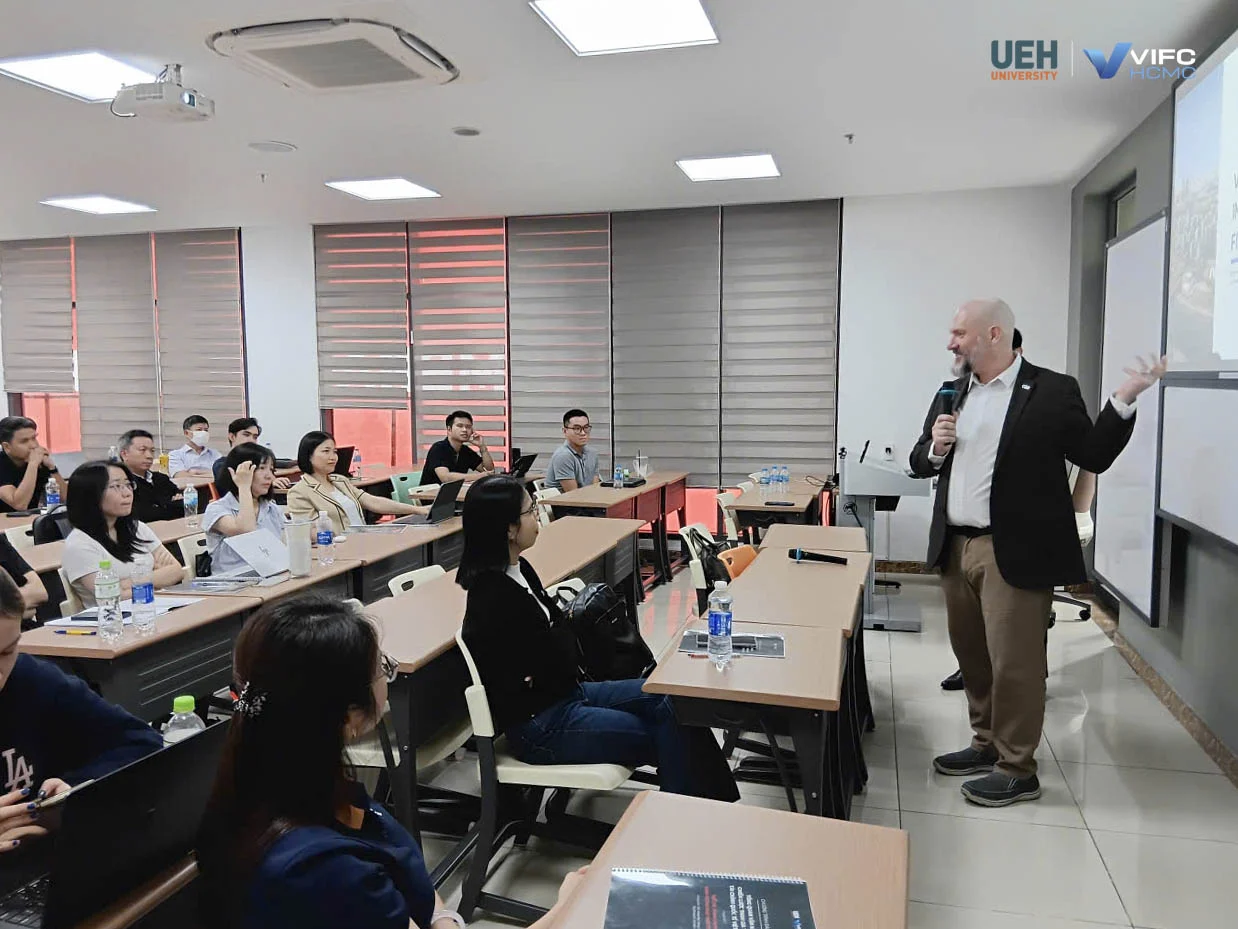
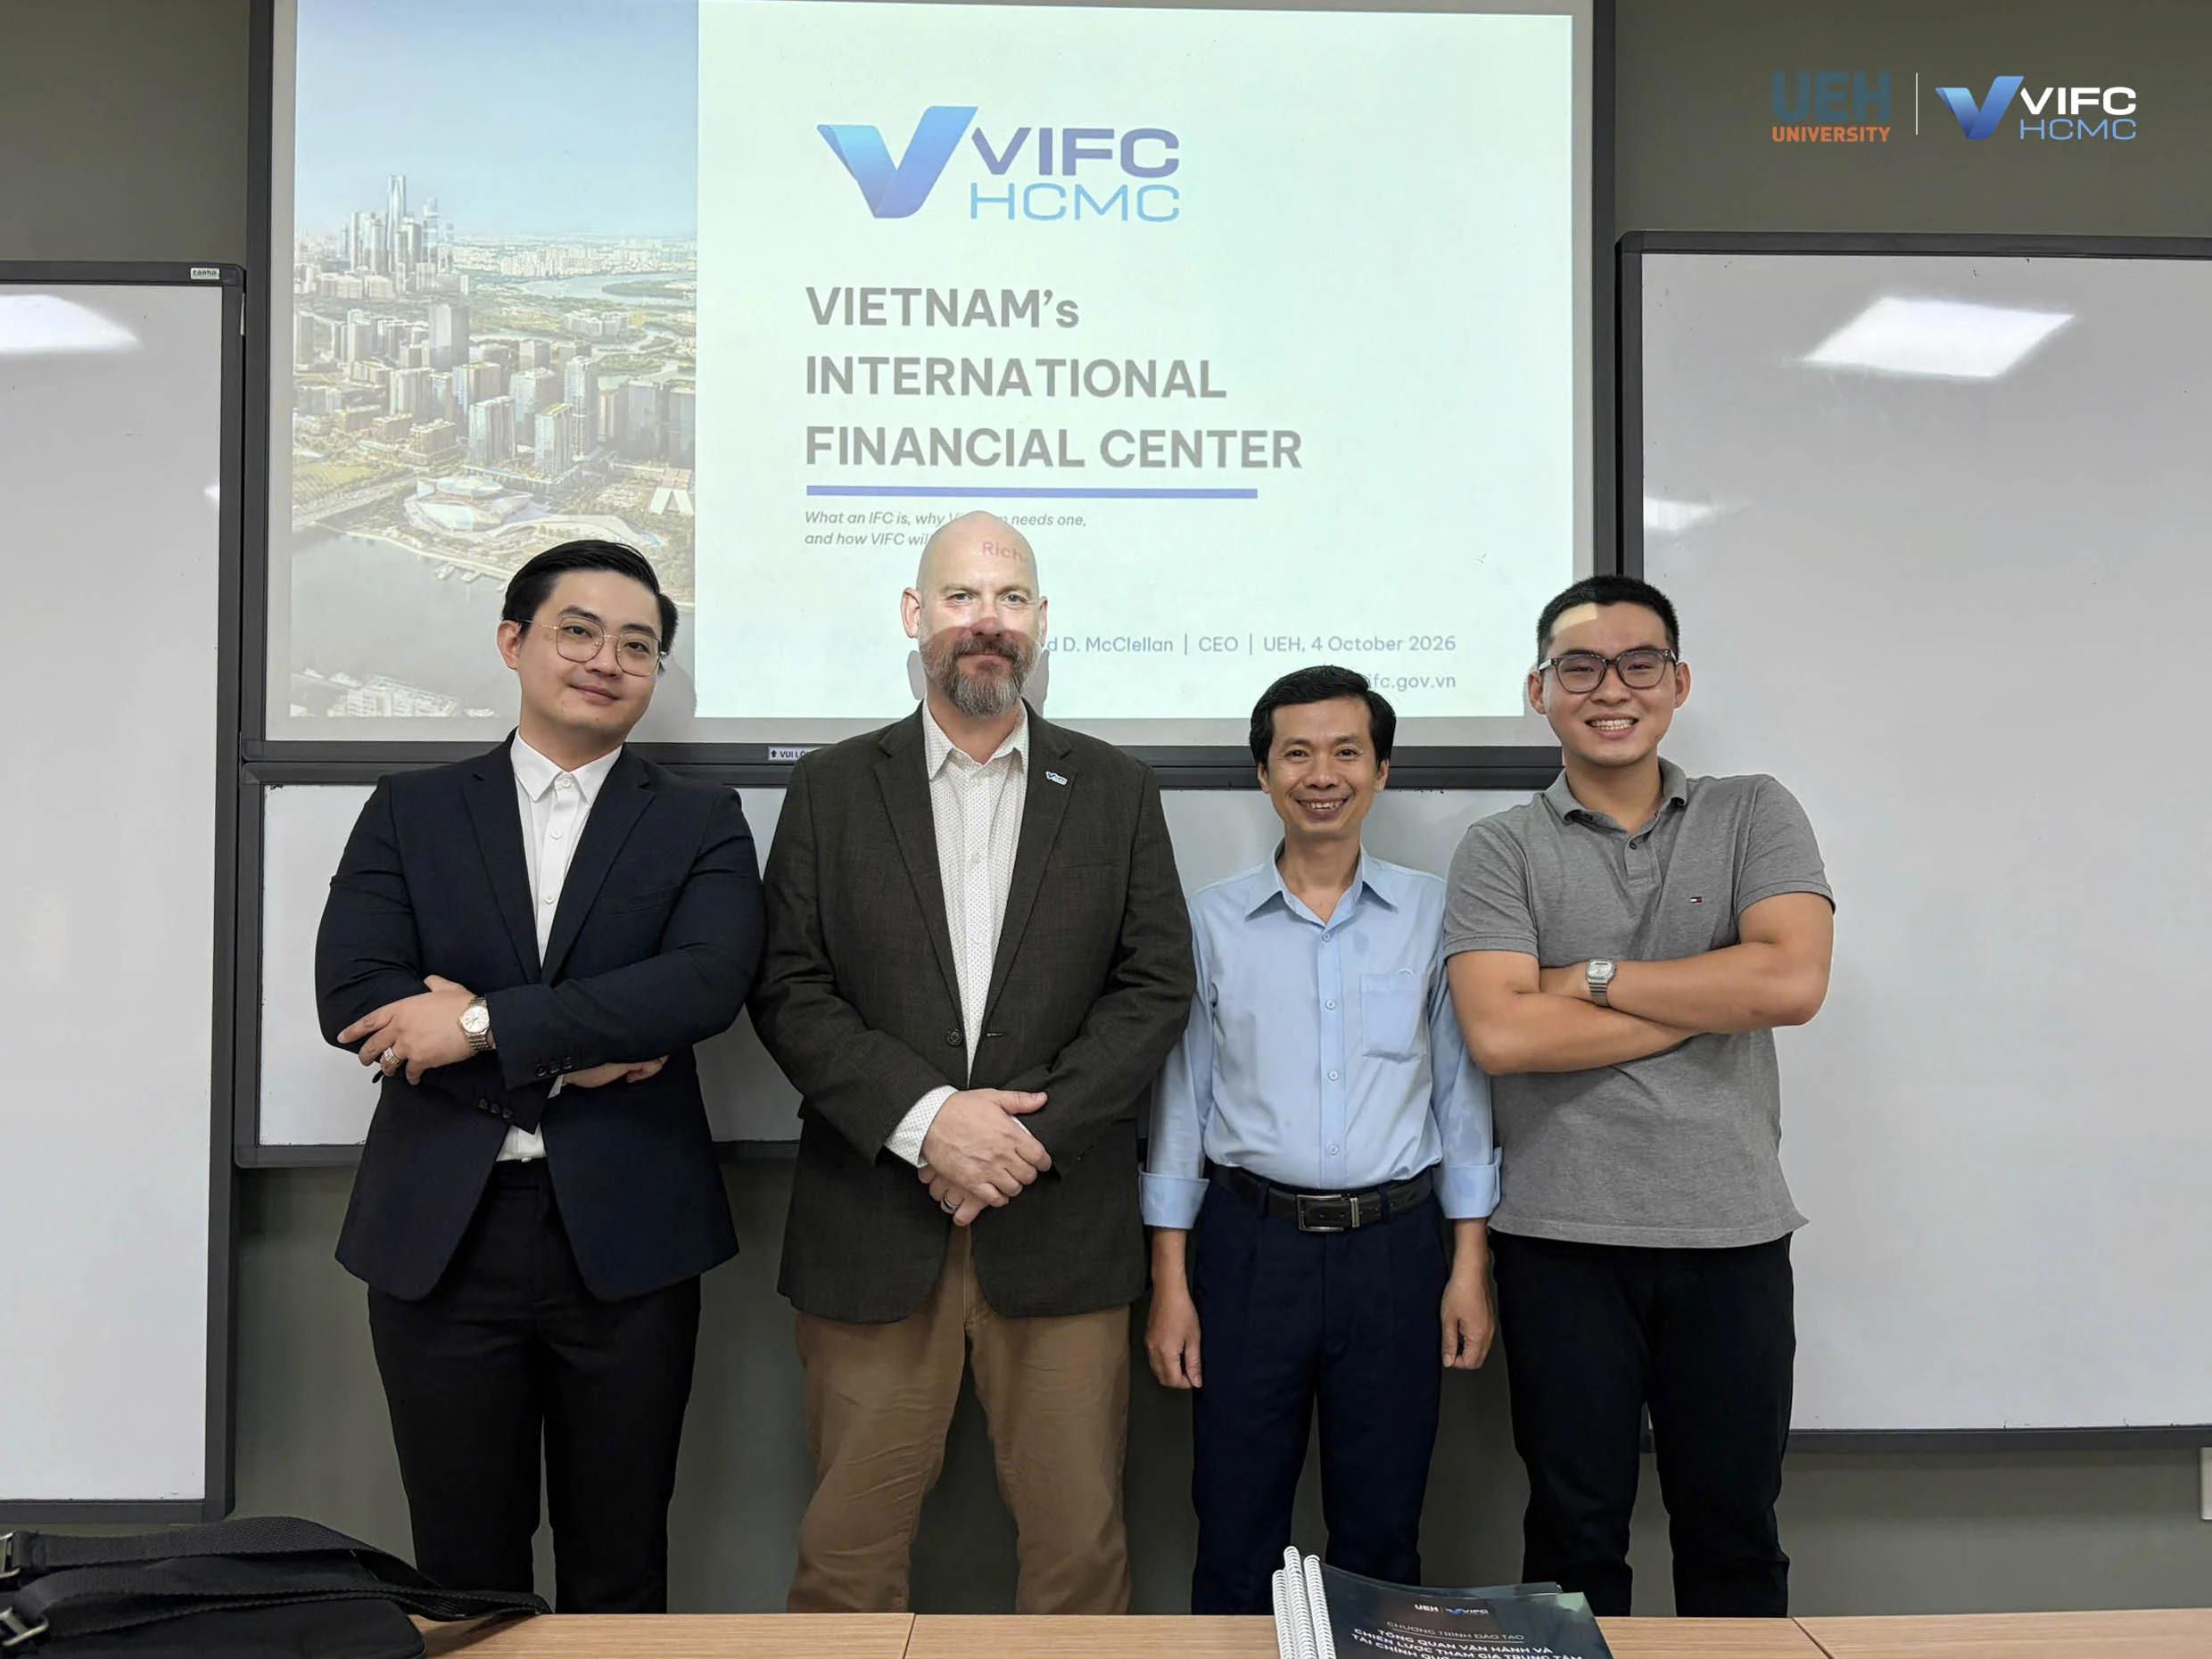
Ngày 4/10/2026, trong khuôn khổ Khóa 4 chương trình “Tổng quan vận hành và chiến lược tham gia Trung tâm Tài chính Quốc tế Việt Nam” do VIFC-HCMC phối hợp với UEH tổ chức, ông Richard D. McClellan, Tổng Giám đốc điều hành Cơ quan điều hành Trung tâm Tài chính quốc tế tại TP Hồ Chí Minh (VIFC-HCMC) đã chia sẻ với học viên những góc nhìn về mô hình, mục tiêu và triển vọng phát triển của Trung tâm Tài chính Quốc tế Việt Nam (VIFC).
Định hình mô hình và hệ sinh thái nền tảng của VIFC
Mở đầu chuyên đề, ông Richard D. McClellan, CEO VIFC-HCMC tiếp cận khái niệm trung tâm tài chính từ nguyên lý cơ bản nhất: một hệ thống có nhiệm vụ điều tiết dòng vốn từ bên cung cấp (hộ gia đình, quỹ hưu trí, quỹ đầu tư quốc gia, doanh nghiệp bảo hiểm) đến bên sử dụng (doanh nghiệp, Chính phủ, các dự án hạ tầng) thông qua các trung gian tài chính như ngân hàng, sở giao dịch và công ty quản lý quỹ. Khi các hoạt động này mở rộng quy mô xuyên biên giới, trung tâm tài chính quốc tế chính thức hình thành.
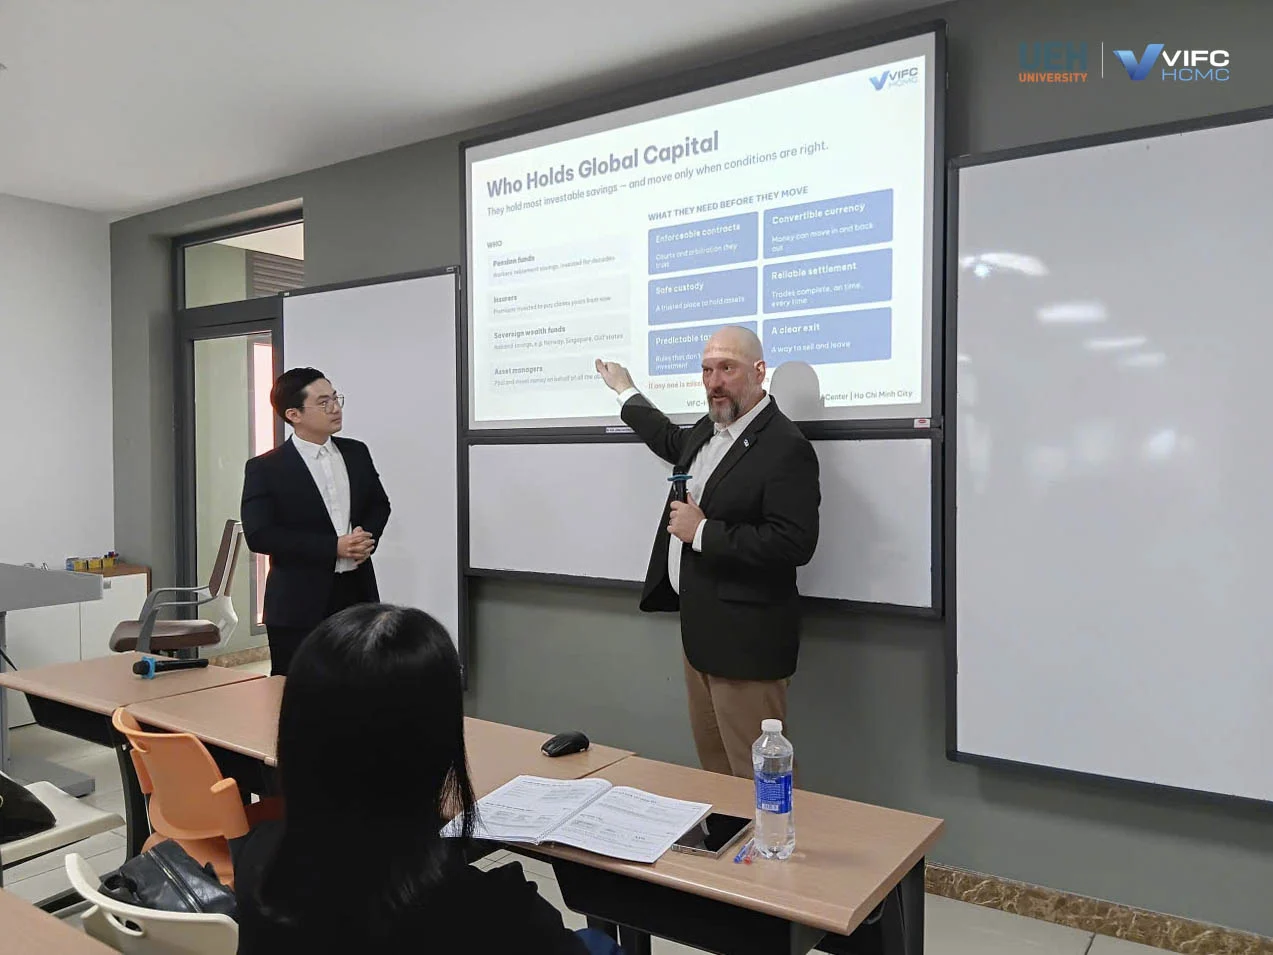
Theo ông Richard D. McClellan, để thu hút các nhà đầu tư và định chế tài chính lớn, tiềm năng thị trường hay khả năng sinh lời chưa đủ. Các nhà đầu tư và định chế tài chính đòi hỏi một hệ sinh thái với mức độ tin cậy tuyệt đối, bao gồm: khả năng thực thi hợp đồng, hệ thống tòa án và trọng tài độc lập, cơ chế chuyển đổi ngoại tệ linh hoạt, hệ thống lưu ký tài sản an toàn, hạ tầng thanh toán – bù trừ ổn định, chính sách thuế dự liệu được cùng cơ chế thoái vốn minh bạch.
Theo đó, VIFC không phải là một dự án bất động sản, khu thương mại tự do phục vụ sản xuất, logistics, cũng chưa phải một trung tâm tài chính đã hoàn thiện đầy đủ để doanh nghiệp có thể ngay lập tức tham gia mọi hoạt động, không phải một cơ hội đầu tư mang tính ngắn hạn. VIFC được xác định là một nền tảng pháp lý và quản lý chuyên biệt cho tài chính quốc tế trong khuôn khổ pháp luật Việt Nam; một khu tài chính được khoanh vùng và vận hành theo các quy tắc, chuẩn mực quốc tế; cửa ngõ cho dòng vốn toàn cầu và hoạt động tài chính xuyên biên giới.
VIFC cũng được xác định là một chiến lược dài hạn, phát triển theo từng giai đoạn thay vì hình thành đồng loạt. Trong giai đoạn đầu, trọng tâm là xây dựng các điều kiện nền tảng về thể chế, cấp phép, giải quyết tranh chấp, thị trường vốn, quỹ đầu tư và các cơ chế thử nghiệm có kiểm soát (sandbox). Trên cơ sở đó, hệ sinh thái sẽ từng bước mở rộng sang ngân hàng, bảo hiểm, tái bảo hiểm, phái sinh và tài sản số.
Một điểm đáng chú ý là VIFC được định hướng trở thành môi trường có kiểm soát để hỗ trợ các lĩnh vực tài chính mới nổi. Cơ chế sandbox tạo không gian thử nghiệm cho FinTech, ngân hàng số, token hóa tài sản thực, tài sản số, chứng khoán token hóa, stablecoin và các đổi mới trong thanh toán, qua đó vừa thúc đẩy đổi mới vừa kiểm soát rủi ro trong quá trình phát triển.
Theo cách tiếp cận này, hệ sinh thái VIFC được hình thành qua nhiều lớp, từ quy tắc và thể chế, đến hạ tầng thị trường như lưu ký, bù trừ, thanh toán và cuối cùng là thị trường và dịch vụ tài chính như sở giao dịch, môi giới, quản lý quỹ, pháp lý, kiểm toán. Khi các nền tảng này từng bước hoàn thiện, VIFC mới có điều kiện mở rộng khả năng kết nối với các nguồn vốn quốc tế và các hoạt động tài chính xuyên biên giới.
Về dài hạn, mục tiêu không chỉ là hình thành một khu vực tài chính chuyên biệt, mà là xây dựng một hệ sinh thái đủ chiều sâu, với khung quy định hoàn chỉnh, thị trường thứ cấp phát triển, các sản phẩm xuyên biên giới, hệ thống định chế đa dạng và nguồn nhân lực có khả năng đáp ứng các chuẩn mực tài chính quốc tế. Đây là nền tảng để VIFC từng bước nâng cao năng lực kết nối dòng vốn toàn cầu với các cơ hội phát triển của Việt Nam.
“Mục tiêu như New York, thiết kế như Dubai”
Một nội dung đáng chú ý của buổi học là cách phân loại trung tâm tài chính dựa trên hướng dịch chuyển của dòng vốn. London trong thế kỷ XIX là mô hình xuất khẩu vốn, khi nguồn tài sản được tích lũy từ quá trình công nghiệp hóa được đầu tư ra nước ngoài. New York cuối thế kỷ XIX lại phát triển theo hướng nhập khẩu vốn từ châu Âu để phục vụ quá trình xây dựng đường sắt và công nghiệp Hoa Kỳ. Singapore và Dubai hiện đóng vai trò những trung tâm trung chuyển vốn khu vực, trong khi Dublin, Luxembourg hay Cayman phát triển mạnh các phân khúc chuyên biệt.
Theo cách tiếp cận được trình bày, VIFC hướng tới mô hình gần với New York trong giai đoạn đầu phát triển: thu hút dòng vốn quốc tế vào Việt Nam để phục vụ đầu tư cho nền kinh tế, cơ sở hạ tầng, năng lượng và doanh nghiệp.
Ông Richard D. McClellan đồng thời phân biệt hai mô hình phổ biến trong xây dựng trung tâm tài chính quốc tế. Mô hình thứ nhất là tích hợp, tiêu biểu như New York, London và Singapore, nơi hoạt động tài chính quốc tế vận hành trong hệ thống pháp luật và cơ chế quản lý chung của quốc gia. Mô hình thứ hai là khoanh vùng, tiêu biểu như Dubai International Financial Centre (DIFC) và Astana International Financial Centre (AIFC), với một khu vực chuyên biệt có hệ thống quy tắc, cơ quan quản lý và cơ chế giải quyết tranh chấp riêng, tạo môi trường thuận lợi hơn cho nhà đầu tư quốc tế.
Từ đó, mô hình của Việt Nam được mô tả cô đọng là “Mục tiêu như New York, thiết kế như Dubai”. VIFC hướng tới mục tiêu thu hút nguồn vốn quốc tế phục vụ tăng trưởng kinh tế Việt Nam, đồng thời xây dựng một khu vực tài chính chuyên biệt với các quy tắc và cơ chế vận hành phù hợp thông lệ quốc tế.
Khác với DIFC tại Dubai, được tổ chức như một khu vực tài chính có mức độ độc lập cao và vận hành trên nền tảng thông luật Anh, hay Singapore với mô hình tích hợp hoàn toàn trong hệ thống quốc gia, VIFC được định hướng là mô hình khoanh vùng nhưng vẫn nằm trong khuôn khổ pháp luật Việt Nam. Hệ thống này dự kiến kết hợp pháp luật Việt Nam với khả năng lựa chọn pháp luật quốc tế trong một số giao dịch; hỗ trợ tài khoản USD và chuyển đổi ngoại tệ; đồng thời phát triển cơ chế trọng tài độc lập và tòa án chuyên biệt.
Điểm cốt lõi của mô hình VIFC là kết hợp tiềm năng tăng trưởng của Việt Nam với nền tảng pháp lý, quản lý được thiết kế dựa trên các thông lệ quốc tế và phù hợp với điều kiện trong nước, qua đó tạo môi trường thuận lợi để kết nối dòng vốn quốc tế với nhu cầu phát triển của nền kinh tế.
Giải quyết bài toán vốn dài hạn và định vị giá trị quốc gia
Một trong những động lực cốt lõi thúc đẩy việc xây dựng VIFC là áp lực cân đối nguồn vốn cực lớn của nền kinh tế trong giai đoạn tới. Theo ước tính, nhu cầu vốn đầu tư của Việt Nam giai đoạn 2026 – 2035 lên tới 1.500 – 1.600 tỷ USD, trong khi ngân sách Nhà nước chỉ đáp ứng khoảng 20%.
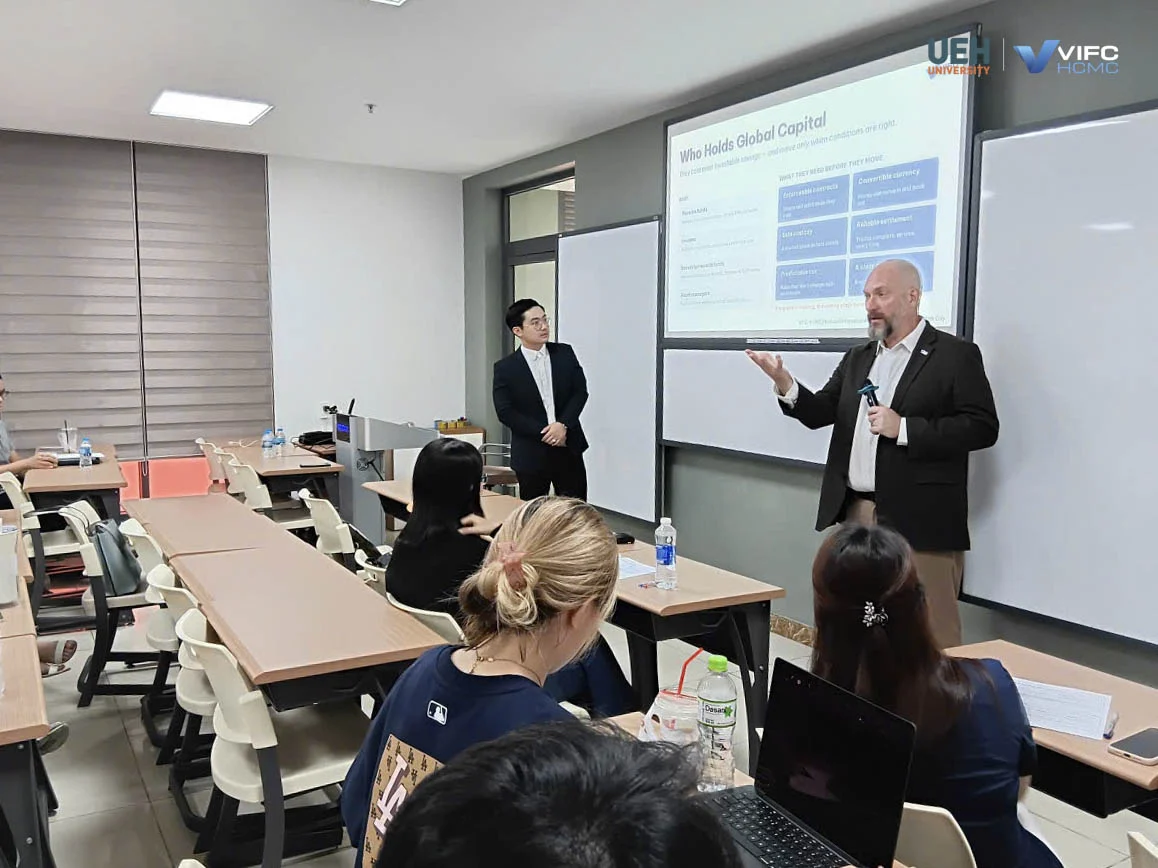
Bên cạnh đó, thị trường trái phiếu doanh nghiệp mới đóng góp khoảng 3,1%, phần còn lại phải được huy động từ thị trường trong nước và quốc tế, khiến nền kinh tế vẫn phụ thuộc nhiều vào tín dụng ngắn hạn ngân hàng để tài trợ cho các dự án hạ tầng, năng lượng có vòng đời dài hạn. Việc phát triển sâu rộng thị trường vốn và tiếp cận nguồn lực từ các quỹ đầu tư quốc tế trở thành yêu cầu mang tính cấu trúc.
Tại buổi học ông Richard D. McClellan cũng đưa ra một ví dụ trực quan về “hành trình của một đồng USD”. Một quỹ hưu trí châu Âu muốn đầu tư vào dự án năng lượng tái tạo tại Việt Nam có thể thành lập quỹ tại Singapore, sử dụng USD, hợp đồng theo luật Anh và cơ chế giải quyết tranh chấp tại Singapore, sau đó vốn mới đi vào dự án tại Việt Nam.
Trong mô hình này, Việt Nam nhận được nguồn vốn đầu tư cho dự án, nhưng nhiều giá trị gia tăng liên quan đến giao dịch tài chính vẫn nằm lại ở trung tâm tài chính trung gian, như phí dịch vụ, việc làm, dịch vụ pháp lý, kiểm toán, ngân hàng, dữ liệu giao dịch và năng lực chuyên môn.
Một trong những mục tiêu của VIFC là từng bước đưa những hoạt động này về thực hiện tại Thành phố Hồ Chí Minh.
Lộ trình phát triển, bốn nhóm ưu tiên và nguyên tắc vận hành VIFC
Trong giai đoạn nền tảng, VIFC xác định bốn nhóm lĩnh vực ưu tiên nhằm từng bước hình thành hệ sinh thái tài chính và giải quyết những khoảng trống quan trọng của thị trường gồm:
Thứ nhất, tập trung vào quỹ đầu tư và quản lý tài sản vì đây là lĩnh vực được kỳ vọng trở thành kênh dẫn nguồn vốn trung và dài hạn, đồng thời là lĩnh vực có khả năng triển khai sớm để thu hút dòng vốn quốc tế.
Thứ hai, trái phiếu quốc tế và thị trường vốn nợ hướng tới cung cấp nguồn tài trợ dài hạn, quy mô lớn cho doanh nghiệp, các dự án cơ sở hạ tầng và hoạt động phát hành xanh.
Thứ ba, xác định công nghệ tài chính (FinTech) được định hướng trở thành lớp hạ tầng số hỗ trợ giao dịch, thanh toán, định danh và dữ liệu.
Thứ tư, tập trung sở giao dịch phái sinh hàng hóa vì được kỳ vọng tạo thêm giá trị từ phí giao dịch, dữ liệu và nâng cao khả năng tham gia vào quá trình định giá các mặt hàng xuất khẩu chủ lực của Việt Nam.
Lộ trình phát triển VIFC đến năm 2035 được thiết kế theo nguyên tắc xây nền tảng trước, mở rộng hệ sinh thái sau. Giai đoạn 2026 – 2030 tập trung hoàn thiện khung pháp lý, cơ chế quản trị và giám sát đặc thù; đưa các sản phẩm ưu tiên vào vận hành; phát triển hạ tầng cốt lõi, đồng thời hình thành các định chế chủ chốt và đội ngũ nhân lực. Giai đoạn 2031 – 2035 sẽ mở rộng hệ sinh thái với thị trường vốn, tài chính xanh, tài chính số và FinTech, hướng tới đưa VIFC trở thành trung tâm luân chuyển dòng vốn của khu vực.
Theo mục tiêu đặt ra, đến năm 2035, VIFC phấn đấu nằm trong Top 75 trung tâm tài chính toàn cầu và Top 25 khu vực Châu Á – Thái Bình Dương. Lộ trình này được triển khai từng bước, từ hoàn thiện thiết kế pháp lý năm 2025, xây dựng thể chế, khung cấp phép và hệ thống dịch vụ một cửa cho nhà đầu tư trong năm 2026, đến năm 2027 khi các định chế được cấp phép có thể bắt đầu hoạt động, sandbox được kích hoạt và mức độ tham gia thị trường vốn được mở rộng.
Từ kiến thức nền tảng đến đến thực tiễn và yêu cầu nhân lực cho VIFC
Phần thảo luận của buổi học được thiết kế xoay quanh năm tình huống cụ thể: quỹ hưu trí toàn cầu đầu tư vào hạ tầng Việt Nam; tập đoàn Việt Nam phát hành trái phiếu xanh bằng USD; doanh nghiệp xuất khẩu cà phê tham gia thị trường có giá được xác lập tại sở giao dịch London; ngân hàng nước ngoài cân nhắc đặt bộ phận phụ trách Việt Nam tại VIFC hay Singapore; doanh nghiệp FinTech xây dựng hệ thống thanh toán xuyên biên giới.
Qua đó, học viên được yêu cầu phân tích dòng vốn hoặc hoạt động kinh doanh đang diễn ra ở đâu, VIFC cần cung cấp những điều kiện gì để thu hút hoạt động đó về Việt Nam, những yếu tố nào có thể cản trở giao dịch và lĩnh vực nào có khả năng được triển khai ở từng giai đoạn phát triển của VIFC. Cách tiếp cận này giúp học viên không chỉ nhìn VIFC ở góc độ một chủ trương phát triển, mà còn tiếp cận từ những quyết định thực tế của nhà đầu tư, ngân hàng, doanh nghiệp và các định chế tài chính.
Bên cạnh thể chế và hạ tầng, nguồn nhân lực được xác định là một trong những yếu tố quyết định năng lực cạnh tranh của VIFC. Các tổ chức hoạt động tại đây sẽ cần đội ngũ chuyên gia có khả năng làm việc theo chuẩn quốc tế, từ soạn thảo, đàm phán và rà soát hợp đồng; lập và đọc báo cáo theo IFRS; quản trị rủi ro, sản phẩm phái sinh; thực hiện KYC, AML và tuân thủ xuyên biên giới đến vận hành cấu trúc quỹ, thanh toán, token hóa, dữ liệu và tài chính số.
Phát triển hệ sinh thái nhân lực vì vậy không chỉ là yêu cầu của công tác đào tạo, mà còn là điều kiện để Việt Nam thu hút và giữ chân các định chế tài chính quốc tế. Khép lại chuyên đề, ông Richard D. McClellan nhấn mạnh khung thể chế VIFC vẫn đang được hoàn thiện theo lộ trình; trong quá trình đó, đội ngũ nhân lực được đào tạo hôm nay sẽ trở thành lực lượng tham gia vận hành, phát triển và kết nối VIFC với thị trường tài chính quốc tế.
Thông qua chuyên đề ngày 04/10/2026, Khóa 4 chương trình “Tổng quan vận hành và chiến lược tham gia Trung tâm Tài chính Quốc tế Việt Nam” giúp học viên có góc nhìn hệ thống hơn về logic hình thành và vận hành một trung tâm tài chính quốc tế, điều kiện để dòng vốn toàn cầu dịch chuyển, cũng như cơ hội và yêu cầu đối với doanh nghiệp, tổ chức và nguồn nhân lực khi tham gia hệ sinh thái VIFC.
Tin, ảnh: Viện Phát triển Nguồn nhân lực và Kinh doanh